¿Qué hacer después de un choque en México? Paso a paso
Respuesta corta: después de un choque en México, 1) ponte a salvo y revisa si hay heridos (si los hay, llama al 911); 2) reporta a tu aseguradora y no hagas acuerdos antes de que llegue el ajustador; 3) toma fotos del daño y de la escena, y 4) antes de reparar, ten una referencia del costo para decidir si usas el seguro o pagas directo.
Aquí te explicamos cada paso, qué pasa si alguien no tiene seguro y cómo saber cuánto te va a costar arreglar tu auto.
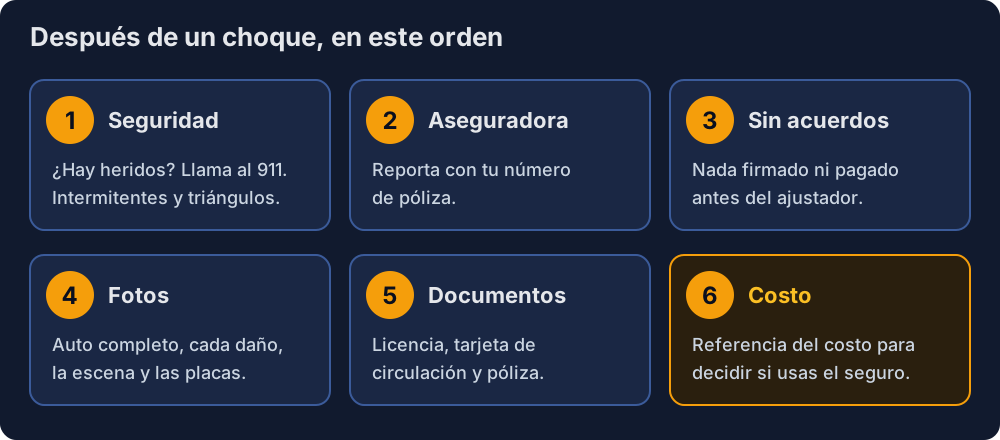
Checklist rápido
| Paso | Qué hacer | Por qué |
|---|---|---|
| 1 | Revisa si hay heridos y ponte a salvo; si hay una emergencia, llama al 911 | La seguridad va antes que el auto |
| 2 | Reporta a tu aseguradora con tu número de póliza | El ajustador evalúa los daños y te dice cómo sigue el proceso |
| 3 | No firmes ni aceptes acuerdos con el otro conductor antes de que llegue el ajustador | Un acuerdo previo puede complicar tu reclamación |
| 4 | Toma fotos del daño, de la escena y de las placas | Son tu respaldo con el seguro y con el taller |
| 5 | Ten a la mano licencia, tarjeta de circulación y póliza | Te los van a pedir |
| 6 | Antes de reparar, saca una referencia del costo | Para decidir si te conviene usar el seguro |
1. Los primeros minutos: seguridad
Lo primero es revisar si tú, tus acompañantes o las personas del otro vehículo están heridos. Si hay lesionados o riesgo (fuego, fuga de combustible, el auto en un lugar peligroso), llama al 911. Según recomendaciones de la Condusef retomadas por Uno TV, la prioridad es ponerte a salvo y reportar a tu aseguradora antes de tomar decisiones sobre la reparación o el pago de los daños.
Enciende las luces intermitentes y, si tienes, coloca los triángulos de seguridad.
2. ¿Puedo mover mi auto?
Depende del choque:
- Si es leve y nadie salió herido: toma fotos primero y, si el auto estorba, muévelo a un lugar seguro. La Asociación Mexicana de Instituciones de Seguros (AMIS) aclara que mover el auto no cancela tu póliza ni impide determinar quién fue el responsable, y ayuda a evitar otro accidente (El Imparcial, feb. 2026).
- Si hay heridos o el choque es grave: no muevas los vehículos y espera a las autoridades.
En la Ciudad de México, Jalisco, Nuevo León y el municipio de Querétaro opera el protocolo Pro Movilidad de la AMIS para choques por alcance (cuando un auto le pega al de adelante) sin heridos, que busca liberar la vía más rápido (El Imparcial; Autocosmos, 2024). Si mueves el auto, avísale al ajustador.
3. Reporta a tu aseguradora y no hagas tratos antes
Llama al número de tu póliza y ten a la mano el número de póliza o los datos del auto (placas, marca y modelo). Mientras llega el ajustador:
- No firmes nada ni aceptes dinero del otro conductor. Según Uno TV, un acuerdo previo a la llegada del ajustador puede afectar tu póliza.
- No admitas la culpa ni aceptes acuerdos económicos sin revisar el procedimiento de tu aseguradora (El Imparcial, oct. 2026).
- El ajustador es quien evalúa los daños y, si hay otro vehículo involucrado, ayuda a determinar la responsabilidad (El Financiero, con información de la Condusef).
4. Qué fotos tomar
Las fotos son tu mejor respaldo, con el seguro y con el taller. Toma:
- El auto completo desde las cuatro esquinas.
- Cada daño de cerca y a media distancia, para que se vea qué pieza es.
- Lo que hay detrás del golpe si se alcanza a ver: faros, parrilla, soportes, sensores o fugas.
- La escena: posición de los autos, señales, semáforo y calle.
- Las placas y los documentos del otro vehículo (con su permiso), y el número del ajustador.
Esas mismas fotos te sirven después para cotizar la reparación.
5. Si no tienes seguro o el otro conductor no tiene
- En carreteras federales, el seguro de responsabilidad civil es obligatorio desde hace años, y circular sin él puede costarte una multa (Expansión).
- El seguro mínimo de responsabilidad civil cubre los daños que causes a otras personas y a sus bienes, pero no los daños de tu propio auto (El Imparcial, abr. 2026).
- Si te choca alguien sin seguro, tu aseguradora puede pagar tus daños solo si tu póliza incluye esa cobertura (algunas la llaman "deducible cero con tercero responsable"), según la Condusef citada por El Financiero. Revisa tu póliza.
Si nadie tiene seguro, los gastos se arreglan entre las partes o ante la autoridad de tránsito. En ese caso, saber cuánto cuesta realmente la reparación te ayuda a negociar con datos.
6. ¿Cuánto me va a costar la reparación?
Depende de qué piezas se dañaron, de si se reparan o se cambian, y de si usas refacciones originales o genéricas. Algunas referencias de nuestro blog:
- Golpe en la puerta: reparar y pintar, de $1,500 a $3,500 por pieza según talleres de México. Ver el artículo.
- Fascia: reparar desde $2,000; una genérica nueva, de $3,000 a $7,000, y una original, de $8,000 a más de $20,000. Ver el artículo.
En un choque casi nunca se daña una sola pieza. Por ejemplo, en un análisis hecho con AnalizVial de un Audi Q3 2022 con un golpe en la esquina delantera (fascia, faro, cofre, salpicadera y radiador), el rango estimado fue de $10,100 a $21,800 reparando, $24,700 a $60,300 con piezas genéricas y $37,800 a $119,200 con originales. Es una estimación de referencia con IA, no una cotización de taller.
¿Me conviene usar el seguro?
Si usas el seguro para tus propios daños, pagas el deducible, que en daños materiales suele ser del 5% al 10% del valor del auto (BBVA México). Haz la cuenta:
- Si la reparación cuesta menos que tu deducible, normalmente conviene pagarla directo.
- Si cuesta bastante más, conviene usar el seguro.
- Si el otro conductor fue el responsable y tiene seguro, su aseguradora debería cubrir tus daños.
Por ejemplo, en un auto de $200,000 con 5% de deducible pagarías $10,000. Un golpe de $3,000 en una puerta no vale la pena reclamarlo; un choque de $40,000, sí.
Qué hacer antes de ir al taller
- Pide al menos 2 o 3 cotizaciones con las mismas fotos y datos (marca, modelo, año y color).
- Pide la cotización desglosada: piezas (originales o genéricas), mano de obra, pintura y garantía.
- Pregunta qué hay detrás del golpe: soportes, radiador o sensores pueden subir mucho el costo.
- Ten tu propia referencia del costo antes de aceptar el primer presupuesto.
Cómo te ayuda AnalizVial
Con AnalizVial subes las fotos del choque y en minutos obtienes un reporte PDF con las piezas dañadas (también lo que puede estar detrás del golpe) y un rango de costo de reparación en pesos, con piezas originales y genéricas, según la marca de tu auto. Funciona en todo México y cuesta desde $84 por análisis.
Es una estimación de referencia generada con IA; no sustituye la revisión de un taller, el dictamen de un ajustador ni un peritaje oficial.
Preguntas frecuentes
¿Puedo mover mi auto después de un choque?
Si es un choque leve y nadie salió herido, sí: toma fotos primero y muévelo a un lugar seguro. La AMIS aclara que mover el auto no cancela tu póliza. Si hay heridos, no lo muevas y espera a las autoridades.
¿Qué pasa si choco y no tengo seguro?
Tendrás que pagar de tu bolsillo los daños que causes a otros y los de tu propio auto. En carreteras federales, además, circular sin seguro de responsabilidad civil puede costarte una multa.
¿Me conviene usar el seguro para un golpe pequeño?
Compara el costo de la reparación con tu deducible, que en daños materiales suele ser del 5% al 10% del valor del auto. Si la reparación cuesta menos que el deducible, normalmente conviene pagarla directo.
¿Qué fotos debo tomar después de un choque?
El auto completo desde las cuatro esquinas, cada daño de cerca y a media distancia, la escena (posición de los autos y señales) y las placas del otro vehículo.
Fuentes
- Uno TV, "¿Qué hacer en caso de un choque? Consejos para que el seguro de tu auto te respalde" (recomendaciones de la Condusef): https://www.unotv.com/negocios/que-hacer-accidente-seguro-auto/
- El Imparcial, "¿Chocaste y moviste tu auto? Esto dice el seguro sobre si aún paga los daños" (28 feb. 2026, AMIS y protocolo Pro Movilidad): https://www.elimparcial.com/dinero/2026/02/28/chocaste-y-moviste-tu-auto-esto-dice-el-seguro-sobre-si-aun-paga-los-danos/
- El Imparcial, "Qué hacer si chocas: el paso a paso de los primeros minutos después del accidente" (12 oct. 2026): https://www.elimparcial.com/mexico/2026/10/12/que-hacer-si-choque-conoce-el-paso-a-paso-de-los-primeros-minutos-despues-del-accidente/
- Autocosmos, "Esto es lo que debes hacer en caso de una colisión por alcance en Monterrey" (2024): https://noticias.autocosmos.com.mx/2024/05/24/esto-es-lo-que-debes-hacer-en-caso-de-una-colision-por-alcance-en-monterrey
- El Financiero, "Protégete de los montachoques: qué hacer si te choca un auto sin seguro" (con información de la Condusef): https://www.elfinanciero.com.mx/mis-finanzas/2023/01/07/protegete-de-los-montachoques-que-hacer-si-te-choca-un-auto-sin-seguro/
- Expansión Política, "¿Es obligatorio tener seguro de auto si manejas en carretera?": https://politica.expansion.mx/estados/2023/12/26/es-obligatorio-tener-seguro-auto-si-manejas-carretera
- El Imparcial, "Seguro de auto: ¿es obligatorio y qué pasa si no lo tienes?" (10 abr. 2026): https://www.elimparcial.com/dinero/2026/04/10/seguro-de-auto-es-obligatorio-y-que-pasa-si-no-lo-tienes/
- BBVA México, "Deducible de seguro de auto": https://www.bbva.mx/educacion-financiera/seguros/seguro-auto/deducible-de-seguro-de-auto.html
Información consultada el 19 de octubre de 2026. No es asesoría legal: revisa las condiciones de tu póliza y el reglamento de tránsito de tu estado.